Svenska casinon med SMS-betalning – vad gäller?
 Available in US
Mobilen kan användas i betalningsflödet utan att ett SMS är betalmetoden; insättning och uttag fungerar dessutom på olika sätt.
Innehållsförteckning
- Mobilbetalning på casino: insättning, inte SMS-betalning
- När SMS-koden bara bekräftar betalningen
- Telefonräkningens lockelse – och kreditens gräns
- Insättningar via mobilen och de svenska casinonas betalningsutbud
- Vad sökningen efter svenska casinon med mobilbetalning egentligen hittar
- Mobilfakturan kan inte ta emot vinsten
- Mobilen som väg till bankkontot
- SMS-voucher är inte samma sak som mobilbetalning
- Utan svensk licens förändras också skyddet
- Uttag följer andra vägar än insättningen
Mobilbetalning på casino: insättning, inte SMS-betalning
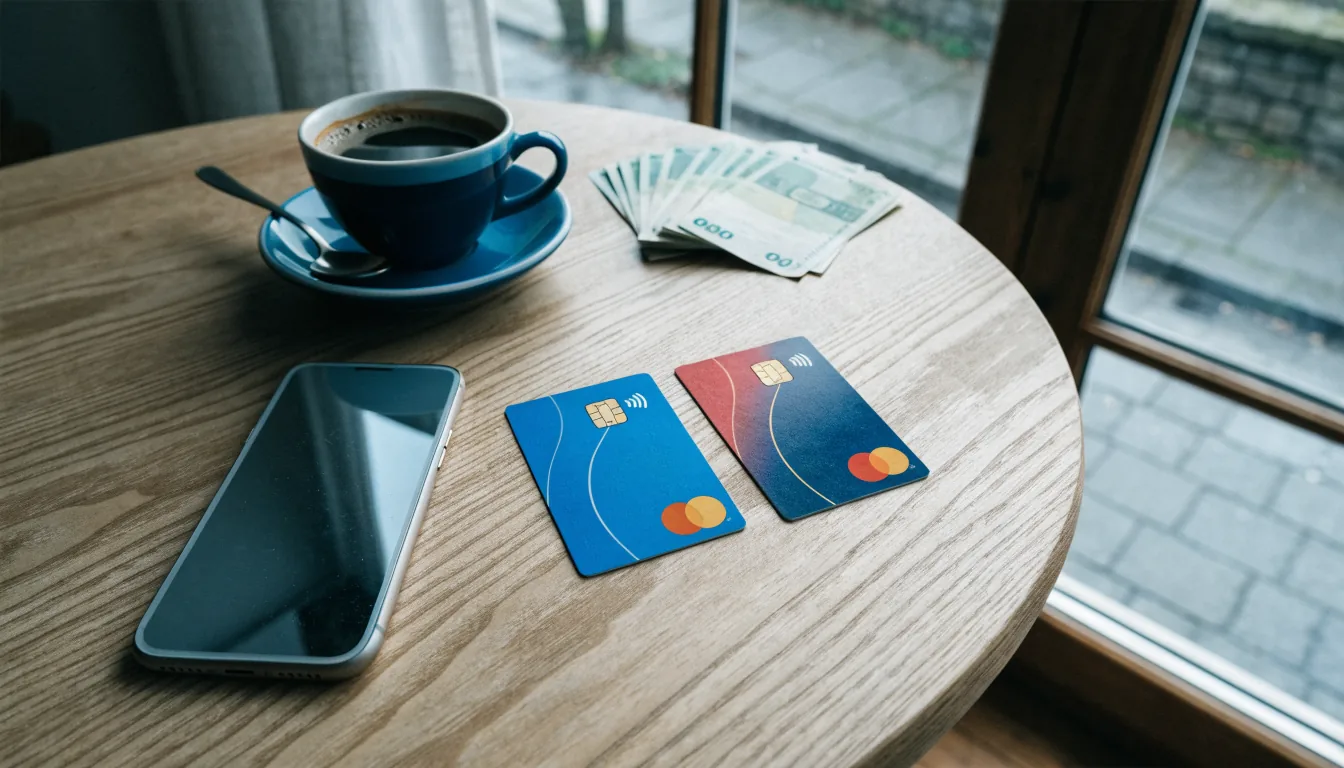
Orden ligger nära varandra, men beskriver inte samma sak. SMS-betalning innebär att själva betalningen görs genom ett SMS. Mobilbetalning är ett bredare begrepp: mobilen kan vara en del av betalningsförloppet utan att ett textmeddelande fungerar som betalningsmetod. På svenska casinon är SMS-betalningar inte tillåtna. Att en betalning på något sätt inleds eller hanteras med mobilen gör alltså inte SMS till ett godkänt sätt att sätta in pengar.
Det är en skillnad som lätt försvinner när betalningssätten får korta namn. I vardagligt tal kan ”betala med mobilen” låta som en enda handling, ungefär som att lägga ett mynt i en automat. Men bakom uttrycket kan finnas olika flöden och olika regler för var pengarna tas ifrån. Själva apparaten avgör inte vad slags betalning det är. En mobil är en skärm, en förbindelse och ibland en väg till en räkning; den är inte i sig ett betalningssystem.
Vid den sorts mobilbetalning som förknippas med telefonräkningen sätts pengarna först in på spelkontot. Insättningen syns sedan på mobilräkningen när månaden avslutas. Det är alltså inte ett SMS som bär betalningen fram till casinot, även om kopplingen till mobilabonnemanget kan få metoden att låta så. Benämningen leder tanken åt ett håll; transaktionen går en annan väg.
När du letar efter ett svenskt casino med SMS-betalning är det viktigt att kontrollera vilka betalningsmetoder som faktiskt erbjuds och vilka villkor som gäller. Använd den här översikten som en utgångspunkt när du jämför alternativen.
Utbetalningshastighet: 1-3 business days IVIBET har en angiven utbetalningshastighet på 1–3 arbetsdagar. Kontrollera om SMS-betalning erbjuds och vilka villkor som gäller.
Licens: Tobique Gaming Commission, License No. 0000108 · Utbetalningshastighet: 1-3 business days Spinstar har licens från Tobique Gaming Commission, licensnummer 0000108, och en angiven utbetalningshastighet på 1–3 arbetsdagar. Kontrollera betalningsalternativen för att se om SMS-betalning finns.
Licens: Malta Gaming Authority (MGA), MGA/CRP/178/2009 ComeOn har licens från Malta Gaming Authority (MGA), med licensnummer MGA/CRP/178/2009. Uppgifterna här säger inget om SMS-betalning, så kontrollera vilka metoder som erbjuds.
Utbetalningshastighet: 1-3 business days Mino Casino har en angiven utbetalningshastighet på 1–3 arbetsdagar. Kontrollera casinots betalningsvillkor för information om SMS-betalning.
Licens: Curacao · Utbetalningshastighet: 1-3 business days Slotsgem har licens från Curacao och en angiven utbetalningshastighet på 1–3 arbetsdagar. Kontrollera vilka insättningsmetoder som är tillgängliga, inklusive om SMS-betalning erbjuds.
Licens: Swedish Gambling Authority (Spelinspektionen), licence number 23Si2205 Yeti Casino har licens från Spelinspektionen, licensnummer 23Si2205. Uppgifterna här specificerar inte betalningsmetoder, så kontrollera om SMS-betalning finns.
Här finns också ett villkor som uttrycket ”mobilbetalning” inte alltid gör synligt: ett aktivt mobilabonnemang behövs. Utan abonnemang finns ingen telefonräkning att knyta insättningen till. Den detaljen är inte någon teknisk finess utan själva förutsättningen för den här typen av betalning. Telefonen ensam räcker inte.
Mobilbetalning på casino är dessutom avgränsad av en insättningsgräns på 2 000 kronor per månad. Gränsen gör metoden mindre lämpad för större insättningar än flera andra betalningssätt. Det säger något om hur betalningsvägarna ordnas: en metod kan kännas nära till hands i vardagen men ändå ha ett snävare utrymme när den används för spel. Bekvämlighet och kapacitet är inte samma sak.
Den låga gränsen förändrar också hur ordet ”insättning” bör förstås. Pengarna hamnar på spelkontot, men sättet att föra över dem har en egen ram. Det går därför inte att dra slutsatsen att varje betalning som passerar genom en mobil har samma beloppsutrymme, samma villkor eller samma relation till telefonräkningen. Metoderna skiljer sig åt, även när de ryms under samma vardagliga paraply.
Det är därför viktigt att hålla isär tre saker: den enhet som används, den betalningsmetod som väljs och den plats där beloppet senare syns. När ett SMS används för att genomföra en betalning är det SMS-betalning, och det är inte tillåtet på svenska casinon. När mobilen däremot kopplas till en annan betalningsväg kan det handla om mobilbetalning, men inte om att betala med SMS. Orden är snarlika. Reglerna är inte det.
Det kan verka som en ordlek, men det är snarare en fråga om vem som faktiskt för över pengarna och hur betalningen redovisas. Telefonen råkar ofta befinna sig mitt i flödet, vilket gör att olika metoder blandas ihop i samtal och annonser. Men för spelkontot spelar inte formuleringen någon roll: det är den konkreta betalningsvägen som räknas. Ett SMS i närheten av en betalning förvandlar inte automatiskt transaktionen till en SMS-betalning, och en betalning via telefonräkningen blir inte tillåten bara för att den beskrivs med ett annat ord.
Gränsen är enkel, även om språket gärna suddar ut den. SMS-betalning hör inte hemma på svenska casinon. Mobilbetalning kan däremot beskriva en insättning som går via ett aktivt abonnemang och därefter redovisas på telefonräkningen. Den är begränsad till 2 000 kronor per månad, och insättningen syns på spelkontot innan den specificeras på räkningen vid månadens slut. Två olika saker, med en telefon emellan.
När SMS-koden bara bekräftar betalningen
Ett sms i samband med en insättning kan se ut som själva betalningen, särskilt när mobilen är den enda enhet som används. Men ett meddelande med en engångskod och en betalning som genomförs via SMS är två olika saker. Koden kan vara ett steg för att bekräfta att insättningen godkänns. Den visar inte i sig vilken betalningsmetod som för över pengarna till spelkontot.
Vid en insättning kan en kod skickas till spelarens telefon och behöva anges för att fortsätta. Meddelandet fungerar då som en kontroll av att transaktionen bekräftas, inte som en instruktion om att skicka ett sms för att betala. Det är en liten skillnad i användarflödet men en avgörande skillnad i betydelse. SMS:et är dörrvakten, inte kassan.
Observera: Ett SMS med en engångskod är endast en bekräftelse på transaktionen och innebär inte att själva betalningen sker via SMS.
Det gör också att uttryck som SMS-betalning lätt blir missvisande. En kod via SMS förekommer vid betalningar, men SMS är då inte nödvändigtvis betalningssättet. På svenska casinon är SMS-betalningar inte tillåtna. Att en insättning kan följas av ett sms innebär alltså inte att spelkontot har finansierats genom att spelaren betalat med SMS.
Mobilen kan däremot vara inblandad på flera sätt. Den kan ta emot en kod, användas för att bekräfta en betalning eller fungera som platsen där en betalningstjänst öppnas. Det är fortfarande nödvändigt att skilja mellan vad telefonen gör och varifrån pengarna faktiskt kommer. En skärm kan rymma hela förloppet utan att göra alla stegen till samma sak.
Den skillnaden har blivit mindre synlig i takt med att bankärenden flyttat in i mobilen. Tidigare förknippades en betalning ofta med en bankdosa, ett kort eller ett besök vid en kassa. Nu kan identifiering och godkännande ske på samma apparat som visar casinots insättningssida. När en kod dyker upp i meddelandefältet tycks själva mobilen ha betalat. I själva verket kan den bara ha intygat att betalningen får genomföras.
Det finns också betalningsflöden där spelaren anger sitt telefonnummer i stället för att använda bankdosa eller BankID. Telefonnummer blir då en uppgift som behövs för att behandla betalningen. Det innebär inte automatiskt att beloppet hamnar på telefonräkningen, och det gör inte heller telefonnumret till en SMS-betalning. Uppgiften identifierar eller kopplar ihop delar av flödet; den beskriver inte ensam varifrån pengarna dras.
Här uppstår en vardaglig språkfälla. När en tjänst använder telefonnumret känns den lätt som en förlängning av mobilabonnemanget. Men telefonnumret kan spela en roll utan att operatören tar betalt för insättningen. Det är ungefär som att en adress kan behövas för att hitta rätt dörr utan att själva huset har flyttats. Betalningsuppgift och betalningskälla är skilda saker.
Ett aktivt mobilabonnemang behövs för mobilbetalning. Även det är något annat än att betala själva insättningen genom att skicka ett SMS. Abonnemanget gör telefonen tillgänglig för tjänsten, medan den faktiska betalningsvägen avgörs av den metod som används. Därför räcker det inte att se att ett telefonnummer eller ett textmeddelande förekommer för att dra slutsatsen att casinoinsättningen betalas med mobilen på det sätt som uttrycket antyder.
När insättningen bekräftas med en kod är det alltså klokt att läsa händelsen i rätt ordning: först anges eller väljs en betalningsmetod, därefter kan en kontroll behövas. Kodens uppgift är att bekräfta, inte att förvandla SMS till en tillåten betalningsmetod. Den lilla rutan på skärmen får inte bli större än den är. SMS:et bekräftar. Det betalar inte.
Telefonräkningens lockelse – och kreditens gräns
Att låta en insättning hamna på telefonräkningen kan låta som en enkel genväg. Betalningen märks inte nödvändigtvis som ett uttag från bankkontot i samma stund, utan kan i vissa betalningsupplägg läggas till den kommande räkningen. I andra fall kommer den som en separat räkning. Skillnaden handlar om hur beloppet debiteras, men också om när kostnaden blir synlig.
Det senare spelar roll. När spelpengar förs över till spelkontot medan betalningen skjuts fram till nästa mobilräkning är det inte en vanlig direktbetalning. Den blir kredit. Pengarna används nu; betalningsansvaret kommer senare. Att transaktionen går genom telefonnumret i stället för ett kort förändrar inte den grundläggande ordningen.
Kreditrisk
Att skjuta upp betalningen till nästa mobilräkning innebär att insättningen blir en kredit, vilket kan göra det svårare att ha kontroll över sina faktiska utgifter.
Telefonräkningen har länge varit mer än en sammanställning av samtal och abonnemang. Den har också kunnat fungera som en samlad kanal för olika köp, där flera små poster dyker upp först när räkningen ska betalas. Det kan göra utgiften mindre framträdande i stunden. På ett casino är den fördröjningen särskilt betydelsefull: insättningen känns genomförd innan den slutliga kostnaden har betalats.
Det är just där lockelsen möter gränsen. En betalning som skjuts upp kan vara lättare att genomföra än en där bankkontot påverkas omedelbart, men uppskjutandet tar inte bort kostnaden. Det flyttar den framåt. Den sortens friktion har ett syfte: att göra det svårare att blanda ihop tillgängliga spelpengar med pengar som ännu inte har betalats.
Det är därför operatörsfakturering inte bör beskrivas som om den vore likvärdig med att betala direkt från ett bankkonto. I det ena fallet belastas telefonräkningen eller en separat räkning senare; i det andra lämnar pengarna bankkontot i samband med betalningen. Orden kan låta närbesläktade eftersom båda betalningarna kan startas från en mobil. Ekonomiskt är de inte samma sak.
Namnet SMS Bill kan förekomma i samband med sökningar efter casinoinsättningar via telefonen. Men ett sökbart namn eller en beskrivning av en betalningstjänst säger inte i sig att metoden går att använda hos svenska casinon. SMS-betalningar är inte tillåtna på svenska casinon, och betalning genom mobiloperatörsfakturering ska inte förväxlas med en vanlig mobilbetalning. Ett aktivt mobilabonnemang krävs för betalningsupplägg som bygger på abonnemanget, men det gör inte insättningen till en direktbetalning eller till en tillåten SMS-metod.
Kreditgränsen är inte bara en teknisk detalj. Den påverkar hur lätt en spelare kan hålla reda på vad som faktiskt har gått åt. När en insättning syns senare kan den också uppfattas som en del av den vanliga telefonkostnaden, trots att den härrör från spel. En separat räkning gör posten tydligare i ett avseende, men förändrar inte att betalningen har skjutits upp.
Även bonusvillkor kan påverkas av valet av betalningssätt. Ett casino kan neka en bonus när insättningen görs med en viss metod. Det betyder inte att varje betalning via telefon automatiskt leder till samma besked; det är betalningsvillkoren för det aktuella casinot som avgör. Bonusar är alltså inte en självklar följd av en insättning, och betalningsmetoden kan vara en del av villkoren.
I Sverige finns dessutom en tydlig skillnad mellan att en metod förekommer i beskrivningar av mobilbetalning och att den faktiskt erbjuds för spel. Att betala med telefonräkning kan beskrivas som en modell där kostnaden samlas på en senare räkning. Det är däremot ingen anledning att framställa modellen som ett tillgängligt sätt att sätta in pengar på svenska casinon. Den ena saken beskriver hur fakturering fungerar; den andra gäller vad som får användas på marknaden.
Kredit i förklädnad.
Insättningar via mobilen och de svenska casinonas betalningsutbud
Betalningsmenyn på ett casino säger mer än vilka knappar som går att trycka på. Den visar också vilka betalningssätt som faktiskt ryms inom marknadens regler och operatörernas utbud. Hos svenska casinon med licens finns mobiloperatörsfakturering inte bland insättningsalternativen. Att en tjänst förekommer i beskrivningar av mobilbetalning betyder alltså inte att den går att välja på ett svenskt licensierat casino.
Tjänsten finns inte som betalningsmetod hos casinon med svensk licens.
Är inte tillgänglig på den svenska marknaden för licensierade casinon.
Siru Mobile är ett tydligt exempel. Tjänsten finns inte som betalningsmetod hos casinon med svensk licens. Inte heller Boku är tillgängligt på den svenska marknaden. Namn som förekommer i internationella texter om insättningar via telefonen beskriver därför inte automatiskt vad som erbjuds i Sverige. Betalningsutbud är inte en gränslös katalog; det formas av var verksamheten bedrivs och vilka villkor som gäller där.
Det gör skillnad för den som letar efter ett casino där själva insättningen belastar telefonräkningen. En sådan funktion kan förekomma i sammanhang som beskriver casinon på andra marknader, men den ska inte förväxlas med ett alternativ i betalningsmenyn hos svenska licenshavare. På den svenska marknaden är det inte en fråga om att hitta rätt knapp eller välja ett annat namn för samma sak. Metoden finns inte där.
Orden kan ändå glida ihop. SMS-betalning, betalning med telefonnummer och mobilbetalning används ibland som om de betydde samma sak. Men ett casino som erbjuder en mobilanpassad betalningslösning erbjuder inte därmed operatörsfakturering. Inte heller innebär ett omnämnande av Siru Mobile att tjänsten finns tillgänglig hos en svensk licensierad aktör. Det är lätt att läsa en generell beskrivning som en aktuell meny. Det är två skilda saker.
Svensk spelreglering gör den skillnaden konkret. Ett bolag behöver svensk spellicens för att lagligt bedriva casinospel i landet, och den licensen placerar verksamheten inom en särskild ram. Betalningsmetoder som förekommer på sajter riktade till andra marknader kan därför inte utan vidare räknas in i det svenska utbudet. En utländsk betalningslösning blir inte svensk bara för att sidan går att öppna på en mobiltelefon.
Det finns också en språklig förskjutning i uttrycket ”SMS-casino”. Det låter som en egen sorts casino, men säger i sig ingenting säkert om licens, betalningsmetod eller vad som faktiskt händer när en insättning görs. I Sverige går det inte att dra slutsatsen att ett licensierat casino tar emot SMS-betalningar bara för att en sajt beskrivs med sådana ord. Marknadsföring och funktion är inte samma sak.
Den som jämför casinon på den svenska marknaden möter alltså ett smalare och mer avgränsat utbud än den internationella terminologin kan antyda. Mobilen är fortfarande en del av betalningssituationen, men operatörsfakturering och tjänster som Siru Mobile hör inte till insättningsalternativen hos svenska licensierade casinon. Skillnaden är praktisk, inte kosmetisk. Det är betalningsmenyn som gäller.
Vad sökningen efter svenska casinon med mobilbetalning egentligen hittar
När en betalning görs med mobilen är det lätt att låta själva apparaten förklara hela affären. Men en mobilskärm säger inget om var pengarna tas ifrån. De kan dras från bankkontot, eller i andra betalningsmodeller hamna på telefonräkningen. Det är två olika ekonomiska händelser, även om båda börjar med en tumme mot glaset.
På svenska casinon handlar de mobila alternativen i första hand om betalningar som går direkt mot bankkontot. Swish, Zimpler och Trustly hör till den gruppen, liksom Apple Pay och Google Pay där tjänsterna erbjuds. Telefonen fungerar som gränssnitt, men den blir inte en kreditgivare och mobiloperatören skickar inte kostnaden vidare på räkningen. Orden kan lätt glida ihop; pengarnas väg gör det inte.
Det är därför uttryck om SMS-betalning ofta leder tanken fel. Ett sms kan förekomma i samband med en betalning, men det betyder inte att insättningen finansieras genom mobilabonnemanget. SMS-betalningar är inte tillåtna på svenska casinon. Det som finns att skilja mellan är i stället betalningar från bankkonto och betalningar som skulle läggas på telefonräkningen. Den senare modellen är inte samma sak som att använda mobilen för att öppna en bankapp eller godkänna ett köp.
Swish-insättning
Spelaren skannar QR-koden som visas på casinots insättningssida.
Beloppet fylls i och betalningen bekräftas via BankID i mobilen.
Pengarna dras direkt från bankkontot istället för att läggas på telefonräkningen.
Swish visar skillnaden tydligt. Vid en insättning får spelaren i regel en QR-kod, fyller i beloppet och bekräftar betalningen med BankID. Mobilen är med genom hela förloppet, men pengarna hämtas från bankkontot. Det är alltså inte telefonräkningen som växer, utan en bankbetalning som godkänns digitalt. Ett ganska vardagligt förfarande, numera; ändå gör det en avgörande skillnad för hur betalningen ska förstås.
BankID spelar också en roll i hur betalningar bekräftas hos svenska casinon. I en del flöden kan Swish öppna appen, medan Trustly och Zimpler kräver BankID. Det är olika vägar till en bankbetalning, inte bevis för att casinot tar betalt genom mobiloperatören. Mobilen samlar ihop stegen; den bestämmer inte ensam vilken part som i slutänden belastas.
Denna skillnad är viktigare än etiketten i en betalningsmeny. Ett namn som antyder mobilbetalning kan beskriva att betalningen startas i telefonen, men inte nödvändigtvis att den går via abonnemanget. För den som försöker förstå vad som faktiskt händer behöver frågan därför vara enkel: dras beloppet från bankkontot, eller läggs det till telefonräkningen? När bankkontot belastas är det en direktbetalning, även om bekräftelsen sker på en mobil.
Det finns ingen anledning att läsa in en särskild SMS-produkt i varje sådan betalningsknapp. Swish, Zimpler, Trustly, Apple Pay och Google Pay är alternativ där pengarna dras direkt från bankkontot. Den gemensamma nämnaren är alltså inte ett sms eller en operatörsräkning, utan kopplingen till banken. Tekniken kan se olika ut, men pengarnas ursprung förblir detsamma. Det är där gränsen går.
Mobilfakturan kan inte ta emot vinsten
Telefonräkningen kan fungera som plats för en insättning, men den är ingen väg tillbaka för pengar som spelet har gett. När en betalning belastar mobiloperatörens faktura förs beloppet in på spelkontot. En eventuell vinst följer inte samma riktning och kan inte läggas till på nästa telefonräkning som ett avdrag eller ett tillgodohavande.
Det är en skillnad som lätt försvinner när båda momenten beskrivs som mobilbetalning. Ordet antyder en enda kanal, men insättning och uttag är två skilda delar av transaktionen. Telefonräkningen kan bära kostnaden för det första steget; den kan inte ta emot vinsten när spelet är avslutat.
Gränsen märks också i beloppens storlek. Mobiloperatörsfakturering har normalt ett månadsbelopp på några hundra kronor. Det gör telefonräkningen till en begränsad insättningsväg, inte till ett konto där större summor kan samlas och sedan lösas in. Mobiloperatören hanterar debiteringen, medan spelkontot hanterar insättningen. Vinsterna hör hemma någon annanstans.
En utbetalning ska gå till ett bankkonto i spelarens namn. Där finns en tydlig koppling mellan den som spelar och den som tar emot pengarna. Att låta vinsten stanna på telefonräkningen skulle blanda ihop operatörens fakturering med spelarens bankrelation; systemen har olika roller, även när insättningen började med ett mobilnummer.
Det är alltså missvisande att tänka på telefonräkningen som en plånbok för hela spelandet. Den kan i vissa upplägg användas för att föra in pengar, men inte för att ta emot dem igen. Den vardagliga räkningen, där samtal och andra tjänster samlas, blir en enkel ingång och en återvändsgränd på samma gång.
För den som granskar en betalningsmetod är uttagssidan därför avgörande, inte bara hur insättningen startar. En metod kan se sammanhållen ut på skärmen, men pengarnas väg skiljer sig åt: in via operatörens debitering, ut till spelarens eget bankkonto. Ingen genväg tillbaka.
Viktigt om uttag: Vinster kan aldrig betalas ut via mobilfakturan; utbetalningar ska alltid gå till ett bankkonto i spelarens namn.
Mobilen som väg till bankkontot
En mobil kan vara betalningsväg utan att telefonräkningen blir betalningsunderlag. På svenska casinon går flera mobila alternativ i stället direkt mot spelarens bankkonto. Det förändrar vad ordet mobilbetalning betyder: telefonen används för att starta eller bekräfta transaktionen, medan pengarna tas från ett konto och inte läggs till på en senare räkning.
Swish visar skillnaden tydligt. Vid en insättning hos en licensierad operatör kan betalningen öppna Swish-appen, där transaktionen godkänns med BankID. Telefonen fungerar här som en länk mellan casinots kassasida och bankens betaltjänst. Den är inte en kreditgivare och inte heller en fakturaadress.
Trustly och Zimpler följer en annan väg. De kräver BankID vid insättning hos licensierade operatörer. Skillnaden mot Swish ligger alltså i hur betalningsflödet tar sig från casinot till bankens verifiering, inte i att pengarna skulle komma från någon annan källa. I samtliga fall dras de från bankkontot.
Det finns något typiskt svenskt i denna ordning. Mobilen får vara gränssnitt, men banken förblir den tydliga avsändaren av pengarna. Identifieringen knyts till BankID och kontot, inte till en anonym textkod eller ett belopp som göms i telefonräkningens löpande poster. Tekniken gör betalningen rörlig; ansvaret för pengarna ligger kvar där det brukar ligga.
Det betyder inte att varje mobil funktion är samma slags betalning. Ett SMS kan förekomma i andra sammanhang, men SMS-betalningar är inte tillåtna på svenska casinon. Att en telefon används under en insättning gör därför inte transaktionen till en SMS-betalning. Mobilen är verktyget, bankkontot betalningskällan.
Mobilbetalning förutsätter samtidigt ett aktivt mobilabonnemang för att telefonen ska kunna användas i flödet. Det ska inte förväxlas med att insättningen belastar abonnemanget. Svenska casinon medför i regel inga avgifter för mobilbetalningar, men villkoren för den enskilda metoden framgår av betalningssteget. Skillnaden är praktisk, men också språklig: samma lilla skärm kan visa flera betalvägar, fast bara en av dem faktiskt flyttar pengar från banken.
SMS-voucher är inte samma sak som mobilbetalning
Orden kan låta som två namn på samma genväg: en kod i telefonen, några tryckningar och pengar på spelkontot. Men en voucher och en mobilbetalning beskriver olika saker. Voucher syftar på ett värde eller en betalningskod som används vid köp; mobilbetalning handlar om hur själva betalningen genomförs. Att en voucher skulle skickas eller lösas in via SMS gör den inte automatiskt till en godkänd betalningsmetod på svenska casinon.
SMS-betalningar är inte tillåtna på svenska casinon. Därför bör uttryck som ”SMS-voucher” inte tas som belägg för att det finns en särskild SMS-produkt att använda för en insättning. Inte heller räcker det att betalningen på något sätt involverar en mobiltelefon. Betalningssättets namn säger mindre än frågan om vart pengarna faktiskt dras och hur transaktionen görs.
På den svenska marknaden finns mobila betalningsalternativ där insättningen tas direkt från bankkontot. Swish, Zimpler och Trustly hör till den gruppen, liksom Apple Pay och Google Pay. De är alltså inte vouchers bara för att de används i en telefon. Det är en skillnad mellan ett verktyg för att betala och ett förbetalt värde eller en kod.
Den språkliga förväxlingen är begriplig. SMS har länge fungerat som bärare av koder och bekräftelser, och mobiltelefonen har blivit både plånbok, nyckel och skärm. Men en mobil som visar eller förmedlar information är inte nödvändigtvis den plats där pengarna finns. I betalningssammanhang är den skillnaden avgörande.
- Använd Swish, Zimpler eller Trustly för direkta banköverföringar.
- Kontrollera att casinot har svensk licens för fullt konsumentskydd.
- Förväxla en SMS-voucher med en godkänd mobilbetalning.
- Tro att SMS-betalningar är tillåtna på svenska licensierade casinon.
En beskrivning av ett ”SMS-voucher-casino” kan därför skapa en tydligare bild än verkligheten medger. Den kan syfta på en äldre eller annan typ av betalningslösning, eller bara blanda ihop SMS med mobilbetalning. Det gör inte uttrycket till ett besked om att metoden erbjuds hos svenska casinon. En voucher får inte byta juridisk och praktisk innebörd bara genom att etiketten nämner en telefon.
Kategorierna bör hållas isär: voucher är inte synonymt med mobilbetalning, och SMS i namnet bevisar inte att en insättning kan göras så. Små ord. Stor skillnad.
Utan svensk licens förändras också skyddet
En betalningsmetod säger inget i sig om vilket konsumentskydd som gäller. Det avgörande är i stället var spelbolaget har tillstånd att bedriva verksamhet. I Sverige krävs svensk spellicens för att ett bolag lagligt ska få erbjuda onlinespel här. En sajt som tar emot spelare från Sverige utan den licensen står alltså utanför den svenska regleringen, även om betalningsflödet ser bekant ut.
Det gäller också när en tjänst beskrivs som en voucher eller en mobil lösning. Betalningsformen gör inte ett olicensierat kasino till en svensk aktör. Och frånvaron av svensk licens innebär inte att spelaren automatiskt begår ett brott genom att spela där. Det är bolagets rätt att bedriva verksamhet i Sverige som licenskravet reglerar.
Spelpaus visar tydligt var gränsen går. Avstängningen gäller hos spelbolag med svensk licens; den följer inte med till sajter som saknar den. Ett skydd som är knutet till den svenska licensen kan därför inte tas för givet utanför den. Det är en skillnad som lätt försvinner bakom en välbekant logotyp eller ett betalningsalternativ som känns vardagligt.
Även skatten följer en annan gräns. Om spelbolaget hör hemma utanför EU och EES beskattas vinsterna med 30 procent. Det är alltså bolagets geografiska hemvist, inte om insättningen gjordes med voucher eller någon annan metod, som spelar roll för den uppgiften.
Marknadsföringen har också en tydlig gräns: bolag utan svensk licens får inte rikta reklam mot svenska spelare. Därför är en sida som uttryckligen försöker locka en svensk publik inte bara ett annat betalningsalternativ. Den befinner sig också på fel sida av den svenska licensordningen.
Skyddet sitter i tillståndet, inte i betalningsknappen. Det är mindre synligt än en logotyp, men betydligt viktigare.
Uttag följer andra vägar än insättningen
En insättning och ett uttag kan se ut som två riktningar på samma betalningsväg. På casinot går gränsen tydligare: en mobil betalningsmetod kan föra pengar in på spelkontot, men den är inte vägen tillbaka för en vinst. Uttaget ska i stället gå till ett bankkonto som står i spelarens eget namn. Telefonräkningen kan alltså inte ta emot spelvinsten.
Det är en skillnad som lätt skyms av ord som mobilbetalning och SMS-betalning. En kod i telefonen eller en insättning som har startats från mobilen säger inget om hur ett uttag kan genomföras. Insättningens teknik och uttagets destination är skilda saker. Pengar följer inte automatiskt samma led tillbaka.
När uttag görs genom mobila betalningsmetoder tar det vanligtvis mellan en och tre arbetsdagar. Trustly kan gå snabbare än uttag med Zimpler eller PayLevo. Det betyder inte att varje uttag med Trustly sker omedelbart; jämförelsen gäller att de två andra alternativen inte har samma hastighet. Betalningsnamnet på insättningssidan är därför ingen säker tidsangivelse för pengarna på vägen ut.
Det finns också en enkel praktisk följd: den som har satt in via en mobil lösning behöver ändå räkna med att vinsten hamnar på bankkontot, inte där insättningen började. Mobilen kan vara redskapet för betalningen, men den blir inte ett eget konto för casinovinster. Den skillnaden är mindre dramatisk än ett löfte om en genväg, men betydligt mer användbar.
I samtal om casino och SMS-betalning blandas ibland bekräftelsen av en transaktion ihop med själva betalningsvägen. Men oavsett hur insättningen har bekräftats är uttaget en separat process med en bestämd mottagare: spelarens bankkonto. Det gör att även den som föredrar betalningar via telefonen behöver se uttagsvillkoren som en egen del av betalningsflödet, inte som spegelbilden av insättningen.
Pengarna tar en annan väg hem.
Vilka olika typer av mobilbetalning på casino finns tillgängliga?
Mobilbetalning kan innebära att insättningen läggs på mobilfakturan eller betalas via en mobil tjänst som Swish, Zimpler, Trustly, Apple Pay eller Google Pay. Med de senare alternativen dras pengarna direkt från bankkontot.
Vad är ett casino med mobilbetalning?
Det är ett casino där mobilen används för att göra eller bekräfta en insättning. Pengarna kan exempelvis dras från bankkontot eller, vid fakturering via mobiloperatören, läggas på mobilräkningen.
Vad innebär casino betala med telefonräkning?
Det innebär att insättningen först hamnar på spelkontot och sedan tas upp på mobilräkningen eller skickas som en separat räkning. En sådan insättning räknas som kredit.
Hur fungerar ett casino med mobilbetalning i Sverige?
Insättningen går direkt till spelkontot och kan, om betalningsmetoden är kopplad till mobilabonnemanget, redovisas på telefonräkningen vid månadens slut. Den typen av insättning har en gräns på 2 000 kronor per månad; Swish, Trustly och Zimpler drar i stället pengarna direkt från bankkontot.
Hur gör spelaren en insättning med mobilen?
Spelaren väljer en mobil betalningsmetod och följer instruktionerna för den. Med Swish skannar eller öppnar spelaren betalningen, anger beloppet och bekräftar med BankID; andra insättningar kan bekräftas med BankID eller en kod via SMS.
Finns det avgifter för att använda mobilbetalning på casinon?
Vanligtvis kostar mobilbetalningar hos svenska casinon inget extra, men vissa tjänster har avgifter. Siru Mobile har relativt höga avgifter, medan Swish, Trustly och Zimpler är gratis att använda.
Framtagen av redaktionen på ”Casinoncasinospelinfo”.